Saída de recursos da poupança empurra o financiamento da casa própria para títulos privados e deixa parcelas mais sensíveis ao risco fiscal
O custo do dinheiro e a falta de segurança jurídica devem ser os principais obstáculos ao mercado imobiliário brasileiro em 2027. A avaliação é de Daniel Gava, CEO da Rooftop, startup de tecnologia para o setor. O próximo ano marca a entrada em vigor do novo modelo de crédito imobiliário, que muda a forma como os bancos usam os depósitos da poupança para financiar imóveis.
A mudança ocorre num momento em que a caderneta, principal fonte de recursos da casa própria para a classe média, perde dinheiro mês a mês. Com menos recursos baratos disponíveis, o financiamento passa a depender de investidores privados — e, portanto, da confiança do mercado nas contas do governo.
“O próximo ciclo do mercado imobiliário não será travado pela falta de demanda, mas pelo custo do capital”, disse Gava. “Estamos vivendo a maior transição de funding da história do setor, onde o crédito imobiliário está saindo do subsídio da poupança tradicional para se conectar diretamente ao mercado de capitais.”
Funding é o termo usado no mercado financeiro para designar a origem do dinheiro que os bancos emprestam.
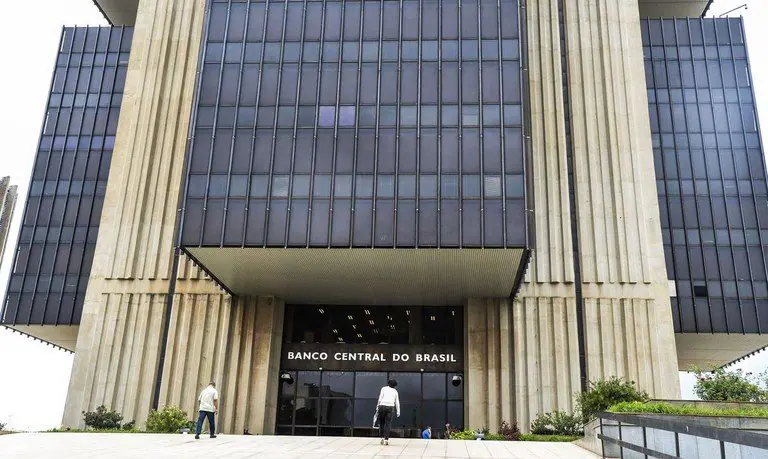
Os números do Banco Central (BC) mostram a dimensão do problema. Os brasileiros sacaram R$ 9,35 bilhões a mais do que depositaram na poupança em setembro, e as retiradas líquidas de 2026 já somam R$ 66,4 bilhões. Em 2025, a modalidade havia fechado com saída líquida de R$ 85,568 bilhões.
O dado mais sensível para o setor está no Sistema Brasileiro de Poupança e Empréstimo (SBPE), a fatia da caderneta destinada ao crédito habitacional. De janeiro a setembro de 2026, as retiradas superaram os depósitos no SBPE em R$ 53,22 bilhões. Nos últimos cinco anos, a poupança perdeu R$ 273 bilhões em saques líquidos.
Para tentar responder à escassez, o governo federal anunciou, em outubro de 2025, o Novo Modelo de Crédito Imobiliário. uma reformulação das regras de uso da poupança no financiamento habitacional. Pela regra antiga, os bancos precisavam aplicar 65% dos depósitos da poupança em crédito imobiliário, recolher cerca de 20% ao BC como depósito compulsório e podiam usar 15% livremente.
A nova regra eleva de forma gradual o porcentual aplicado em crédito imobiliário até chegar a 100% do saldo.
Os bancos resistem ao calendário. Segundo o jornal Valor Econômico, as instituições devem pedir ao BC o adiamento por um ano da entrada em vigor, prevista para janeiro de 2027. Elas também levaram ao regulador um pedido de revisão do teto de 12% ao ano para operações do Sistema Financeiro da Habitação.
O argumento é que os juros não caíram no ritmo que o setor esperava. A taxa básica de juros, a Selic, está em 13,75% ao ano. O Comitê de Política Monetária do BC reduziu a taxa em 0,25 ponto porcentual em 16 de setembro, no quinto corte consecutivo. O mercado projeta a Selic em 12% no fim de 2027, segundo o Boletim Focus.
“Com a escassez de recursos do SBPE, o financiamento para a classe média migra para taxas de mercado”, afirmou Gava. “Se a percepção de risco fiscal elevar os juros de longo prazo, o custo das parcelas sobe, comprimindo o poder de compra das famílias e desacelerando as vendas.”

Juros de longo prazo são as taxas cobradas nos títulos do Tesouro com vencimento distante. Elas sobem quando os investidores desconfiam da capacidade do governo de honrar a dívida. A Dívida Bruta do Governo Geral chegou a 82,9% do Produto Interno Bruto em agosto, o equivalente a R$ 11,055 trilhões, segundo o BC — o maior nível desde 2021.
“Nesse cenário, o valor do financiamento na ponta final para o comprador depende menos de canetadas e diretamente da credibilidade fiscal do governo e do comportamento dos juros de longo prazo”, disse o empresário.
Insegurança jurídica também compromete setor imobiliário
Para substituir a poupança, os bancos terão de captar dinheiro com títulos vendidos a investidores. Os principais são o Certificado de Recebíveis Imobiliários (CRI), a Letra de Crédito Imobiliário (LCI) e a Letra Imobiliária Garantida (LIG), todos lastreados em financiamentos de imóveis. Gava cita também os fundos de investimento em infraestrutura.

“Para suprir a lacuna da poupança, é vital manter a atratividade e a previsibilidade regulatória dos títulos do mercado de capitais como CRIs, LCIs, LIGs e FI-Infras, garantindo que investidores institucionais e pessoas físicas continuem irrigando o setor”, declarou.
Outro desafio apontado por Gava está nos tribunais. A Lei 14.711/2023, o Marco Legal das Garantias, estendeu às hipotecas o procedimento extrajudicial de execução, que permite ao banco retomar o imóvel pelo cartório, sem ação judicial, quando o comprador deixa de pagar. O mecanismo já valia para a alienação fiduciária, modalidade em que o imóvel fica em nome do banco até a quitação.
O Supremo Tribunal Federal (STF) validou as duas regras. No fim de 2023, a Corte declarou constitucional a execução extrajudicial na alienação fiduciária de imóvel, com voto divergente do ministro Edson Fachin, para quem o procedimento seria incompatível com o direito à moradia.
Em junho de 2025, por 10 votos a 1, o STF confirmou a constitucionalidade do Marco Legal das Garantias.

A segurança na retomada do bem afeta diretamente o spread — a diferença entre o custo de captação do banco e os juros cobrados do cliente. Quanto menor o risco de calote não recuperado, menor tende a ser essa margem.
“A consolidação prática do Marco Legal das Garantias e a preservação do direito de propriedade são essenciais para reduzir o risco de crédito das operações, permitindo que as instituições financeiras diminuam o spread bancário”, afirmou Gava.
O próximo passo no front dos juros ocorre na reunião do Copom de 3 e 4 de novembro. Para o empresário, porém, o desafio vai além da Selic. “A grande missão da gestão pública será criar estabilidade e segurança jurídica para atrair o capital privado e manter o setor imobiliário como motor do crescimento econômico.”
*Fonte: Revista Oeste